VIX: como usar o Índice do Medo para perceber quando o mercado está em pânico ou complacente
VIX: como usar o Índice do Medo para perceber quando o mercado está em pânico ou complacente
O VIX é provavelmente um dos indicadores mais conhecidos de Wall Street. Quando dispara, aparecem manchetes sobre medo, crash e pânico. Quando cai para níveis muito baixos, começam as conversas sobre excesso de confiança e complacência.
Por isso, surgiu uma estratégia aparentemente simples:
→ comprar
VIX muito baixo
→ reduzir posições
A ideia possui alguma lógica histórica.
Mas utilizá-la como uma regra automática de compra e venda seria simplificar demasiado aquilo que o VIX realmente mede.
O VIX não diz se o mercado vai subir ou cair.
Ele mede a magnitude da volatilidade que os participantes no mercado estão a precificar para aproximadamente os próximos 30 dias através das opções do S&P 500.
É uma ferramenta extremamente útil para avaliar o regime de risco do mercado, mas não é uma bola de cristal.
O que é exatamente o VIX?
VIX significa Cboe Volatility Index.
É calculado pela Cboe utilizando preços de opções sobre o S&P 500.
Mais especificamente, utiliza uma ampla gama de opções SPX com vencimentos suficientemente próximos para produzir uma medida constante de aproximadamente 30 dias.
↓
volatilidade implícita
↓
VIX
O índice tenta responder essencialmente a esta pergunta:
“Quanta volatilidade o mercado de opções está atualmente a precificar para o S&P 500 nos próximos 30 dias?”
Porque é chamado de “Índice do Medo”?
Historicamente, quando o mercado cai rapidamente, a procura por proteção através de opções tende a aumentar.
Os investidores compram puts para proteger as carteiras.
Essa procura pode elevar a volatilidade implícita das opções e, consequentemente, o VIX.
↓
procura por proteção aumenta
↓
opções ficam mais caras
↓
VIX tende a subir
É por isso que o VIX possui geralmente uma relação inversa com o S&P 500.
Quando as ações caem rapidamente, o VIX tende a subir.
Quando o mercado está tranquilo, tende a cair.
Mas “Fear Gauge” é apenas uma simplificação. A própria Cboe salienta que o VIX é uma medida de volatilidade esperada e não uma medida pura de medo ou direção do mercado.
VIX alto não significa necessariamente mercado em queda
Esta é uma distinção fundamental.
O VIX é uma medida não direcional.
Um VIX elevado significa que o mercado está a precificar grandes movimentos.
Esses movimentos podem ser:
Na prática, fortes quedas provocam frequentemente maiores picos de volatilidade porque existe maior procura por proteção.
Mas a fórmula do VIX não diz:
“O S&P 500 vai cair.”
Diz algo mais próximo de:
“O mercado de opções espera movimentos maiores do que o normal.”
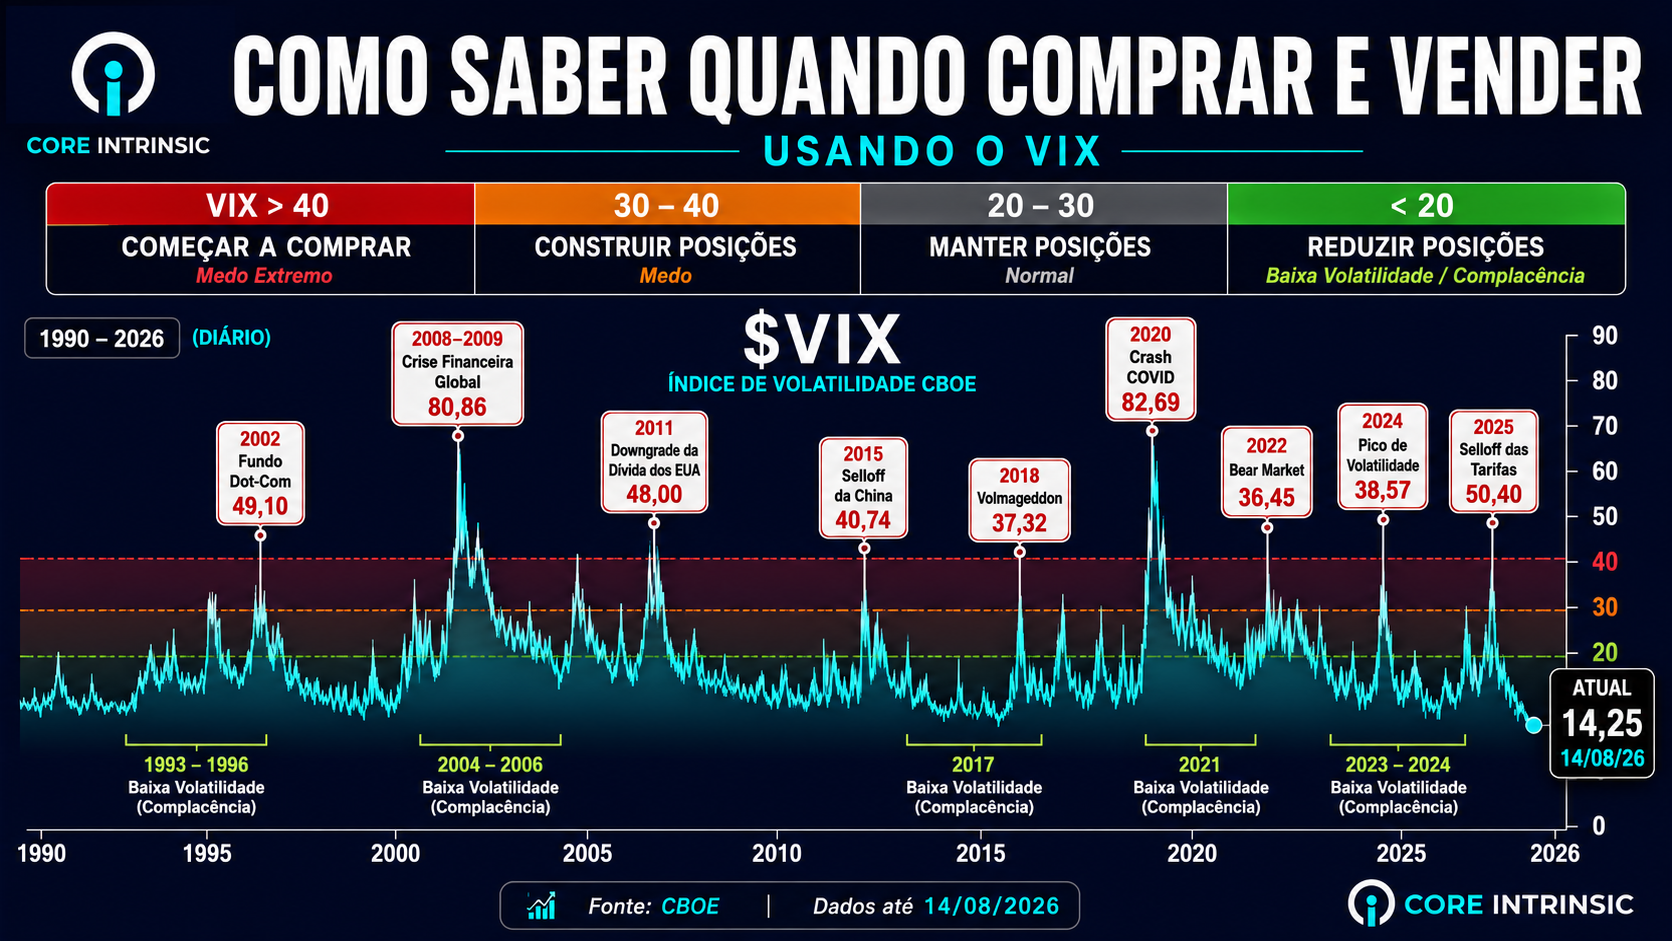
Como interpretar um VIX de 14,25?
O gráfico apresentado mostra um VIX de:
em 14 de agosto de 2026
Esse valor representa aproximadamente uma expectativa anualizada de volatilidade de 14,25%.
Podemos transformá-lo numa aproximação diária utilizando:
Neste caso:
≈
0,90%
Ou seja, muito aproximadamente, o mercado de opções está a precificar uma oscilação diária de cerca de:
para um intervalo de um desvio-padrão.
E nos próximos 30 dias?
Podemos fazer outra aproximação:
Para um VIX de 14,25:
Isto significa que o mercado está aproximadamente a precificar uma banda de um desvio-padrão de cerca de 4,1% em torno do S&P 500 durante os próximos 30 dias.
Não é uma garantia. Mercados financeiros não seguem perfeitamente uma distribuição normal e acontecimentos inesperados podem produzir movimentos muito superiores.
Como interpretar os diferentes níveis do VIX?
Não existem níveis oficiais da Cboe que digam “compre acima de 40” ou “venda abaixo de 20”.
Mas, historicamente, investidores utilizam determinadas zonas como referência prática.
Estas zonas devem ser entendidas como referências históricas e não sinais automáticos de compra ou venda.
O que cada nível significa em termos de movimento esperado?
| VIX | Movimento diário aproximado | Movimento 30 dias aproximado | Regime |
|---|---|---|---|
| 14,25 | ±0,90% | ±4,1% | Baixa volatilidade |
| 20 | ±1,26% | ±5,7% | Moderado |
| 30 | ±1,89% | ±8,6% | Stress elevado |
| 40 | ±2,52% | ±11,5% | Stress extremo |
Valores aproximados para um intervalo estatístico de um desvio-padrão. Não constituem previsão de retorno.
VIX abaixo de 20: mercado tranquilo
Quando o VIX permanece abaixo de 20, o mercado está normalmente a precificar níveis relativamente baixos de volatilidade.
Pode indicar:
- menor procura por proteção;
- mercado mais estável;
- menor incerteza imediata;
- maior confiança dos investidores;
- opções relativamente menos caras.
É frequentemente descrito como um regime de “complacência”.
Mas esta palavra precisa de ser usada com cuidado.
VIX baixo não significa que está na hora de vender
O gráfico original sugere:
→ reduzir posições
Esta é provavelmente a parte mais perigosa se for interpretada literalmente.
O VIX pode permanecer abaixo de 20 durante períodos muito longos enquanto as ações continuam a subir.
O próprio índice atingiu mínimos históricos durante períodos prolongados de baixa volatilidade.
Mercado calmo não significa necessariamente mercado caro, nem significa que uma queda está prestes a acontecer.
Um investidor que vendesse automaticamente sempre que o VIX descesse abaixo de 20 poderia passar enormes períodos fora do mercado.
Um VIX baixo pode até ser perfeitamente racional
Imagina um ambiente com:
- crescimento económico estável;
- lucros empresariais fortes;
- inflação controlada;
- política monetária previsível;
- pouca tensão financeira.
Nesse cenário, opções mais baratas e menor volatilidade esperada podem simplesmente refletir condições económicas relativamente estáveis.
Não necessariamente uma bolha.
VIX entre 20 e 30
Quando o VIX entra nesta zona, o mercado começa a precificar movimentos significativamente maiores.
Pode acontecer durante:
- correções;
- earnings importantes;
- incerteza macroeconómica;
- decisões da Reserva Federal;
- riscos geopolíticos;
- quedas moderadas do mercado.
Aqui faz mais sentido pensar em:
do que simplesmente “medo”.
VIX entre 30 e 40: stress significativo
Um VIX acima de 30 já representa um regime bastante diferente.
Movimentos diários próximos de 2% começam a ser compatíveis com aquilo que o mercado de opções está a precificar.
Nesses períodos, é comum observar:
- quedas bruscas;
- fortes recuperações intradiárias;
- maior correlação entre ações;
- procura por proteção;
- redução de alavancagem;
- liquidação de posições.
Para investidores de longo prazo, estas fases podem começar a criar oportunidades, sobretudo quando a queda dos preços é muito maior do que a deterioração dos fundamentos.
VIX acima de 40: pânico verdadeiro?
Historicamente, níveis superiores a 40 aparecem principalmente em momentos de stress muito severo.
Exemplos incluem:
- crise financeira global;
- crise da dívida soberana;
- choques geopolíticos;
- COVID-19;
- grandes eventos de desalavancagem;
- choques comerciais.
O gráfico original utiliza a regra:
“Start Buying”
A lógica é compreensível.
Quando o medo está extremo, os preços dos ativos podem ficar deprimidos.
Mas existe um problema.
VIX acima de 40 não significa que o fundo chegou
Durante uma crise, o VIX pode passar:
→ 40
→ 50
→ 60
→ 80+
Portanto, comprar tudo simplesmente porque o VIX atingiu 40 pode deixar o investidor sem liquidez quando surgem preços ainda melhores.
Um VIX extremo pode indicar oportunidade, mas também confirma que o mercado está num regime onde a incerteza é extraordinariamente elevada.
A crise financeira de 2008
Durante a crise financeira global, o VIX atingiu um fecho próximo de:
A magnitude mostra a dimensão do stress que existia no sistema financeiro.
Mas o mercado não caiu num único dia e começou imediatamente a recuperar.
A crise desenrolou-se durante meses.
VIX extremo pode identificar medo extremo. Não identifica necessariamente o minuto exato do fundo.
COVID-19: o recorde histórico
Em 16 de março de 2020, o VIX fechou em:
o maior fecho da série moderna.
O mercado estava a tentar precificar:
- uma pandemia global;
- lockdowns;
- paragem de atividade económica;
- problemas de liquidez;
- incerteza sobre lucros;
- medidas de emergência dos bancos centrais.
Pouco depois, os mercados começaram uma recuperação extraordinariamente forte.
Mas era impossível saber antecipadamente que aquele valor específico seria o pico.
2011: dívida dos Estados Unidos
Durante a crise relacionada com o downgrade da dívida soberana norte-americana, o VIX atingiu um fecho de:
O S&P 500 sofreu uma forte queda enquanto investidores procuravam proteção.
2024: Yen Carry Trade
Em 5 de agosto de 2024, a rápida reversão de posições relacionadas com o yen carry trade provocou uma forte queda global.
O VIX fechou aproximadamente em:
depois de ter subido mais de 15 pontos num único dia.
2025: choque das tarifas
O gráfico fornecido indica:
VIX 50,40
Contudo, os dados divulgados pela própria Cboe indicam que o VIX atingiu:
em 8 de abril de 2025.
Por isso, utilizaria 52,33 como referência para esse episódio e não os 50,40 apresentados na imagem.
O que estes episódios têm em comum?
Todos ocorreram em ambientes onde os investidores estavam dispostos a pagar muito mais por proteção.
| Evento | VIX aproximado | Regime |
|---|---|---|
| Crise financeira 2008 | 80,86 | Pânico extremo |
| Downgrade EUA 2011 | 48,00 | Stress extremo |
| COVID-19 2020 | 82,69 | Recorde histórico |
| Yen Carry Trade 2024 | ~38,6 | Stress elevado |
| Tarifas 2025 | 52,33 | Stress extremo |
Existe então relação entre VIX elevado e oportunidades?
Historicamente, alguns dos melhores momentos de longo prazo para comprar ações ocorreram perto de períodos de medo extremo.
Isso faz sentido.
↓
investidores vendem
↓
preços caem
↓
retornos futuros potenciais podem melhorar
Mas isto depende de uma condição essencial:
o ativo precisa de continuar a possuir valor económico.
Uma empresa falida não se torna um bom investimento simplesmente porque o VIX está em 60.
O VIX não substitui análise fundamentalista
Imagina que o mercado entrou em pânico.
Empresa A caiu 30%.
Empresa B também caiu 30%.
Mas:
Empresa A
- receita continua a crescer;
- balanço sólido;
- free cash flow forte;
- moat intacto;
- queda causada sobretudo pelo mercado.
Empresa B
- clientes estão a abandonar;
- dívida elevada;
- margens a cair;
- modelo de negócio deteriorado;
- queda estrutural.
O mesmo VIX aplica-se às duas.
Mas a oportunidade é completamente diferente.
O VIX diz algo sobre o mercado. A análise fundamentalista diz se a empresa específica merece o teu dinheiro.
Quando o medo aumenta, os números tornam-se ainda mais importantes
Na Core Intrinsic podes analisar empresas e ETFs através de resultados, margens, free cash flow, dívida, rácios, scores, dividendos e ratings dos analistas.
Em vez de comprar simplesmente porque uma ação caiu, podes analisar se os fundamentos continuam intactos.
Analisar Empresas na Core IntrinsicComo utilizar o VIX de forma mais inteligente?
Em vez de utilizar:
COMPRAR TUDO
uma abordagem mais racional pode consistir em utilizar o índice como indicador do regime de risco.
Regime 1: VIX baixo
Mercado relativamente tranquilo.
Possíveis decisões:
- manter plano regular de investimento;
- não vender apenas por o VIX estar baixo;
- acompanhar valuation;
- evitar aumentar risco apenas porque tudo parece fácil.
Regime 2: VIX entre 20 e 30
Volatilidade superior ao normal.
Pode fazer sentido:
- rever watchlist;
- analisar quedas de qualidade;
- verificar pesos do portfólio;
- preparar liquidez disponível para oportunidades.
Regime 3: VIX entre 30 e 40
Mercado sob stress.
Para quem possui horizonte longo, pode começar a surgir maior interesse em reforços seletivos.
Mas sempre depois de analisar:
- fundamentos;
- valuation;
- balanço;
- risco;
- peso existente na carteira.
Regime 4: VIX acima de 40
Aqui já estamos num ambiente extraordinário.
Uma abordagem prudente pode ser utilizar compras faseadas em vez de tentar acertar no fundo.
↓
entrada 1
↓
entrada 2
↓
entrada 3
se surgirem preços ainda melhores
Este é apenas um exemplo educativo de gestão de risco, não uma recomendação de alocação ou compra.
Porque compras faseadas podem fazer sentido em pânico?
Porque ninguém sabe se:
vai para
25 ou 80
Se utilizares toda a liquidez imediatamente, podes perder capacidade de aproveitar uma nova queda.
Se não comprares nada à espera do fundo perfeito, podes perder completamente a recuperação.
Uma estratégia faseada tenta reduzir os dois riscos.
Exemplo simples
Imagina €4.000 que já decidiste alocar a longo prazo.
Em vez de:
num único dia
num mercado de stress extremo, um investidor poderia definir previamente quatro reforços hipotéticos:
+
€1.000
+
€1.000
+
€1.000
O objetivo não seria prever o fundo.
Seria aceitar antecipadamente que não o conhece.
O VIX também pode ajudar na gestão do portfólio
Um aumento repentino da volatilidade pode alterar rapidamente os pesos da carteira.
Exemplo
Antes da queda:
Caixa: 20%
Depois de uma forte correção:
Caixa: 30%
Se o perfil de risco e a estratégia não mudaram, isso pode criar uma oportunidade de rebalanceamento.
Sabe como uma queda está a alterar o seu portfólio?
Com o Gestor de Portfólios da Core Intrinsic podes acompanhar o peso de cada posição, desempenho, distribuição por setores, corretoras e evolução do património.
Quando a volatilidade aumenta, ter uma visão global da carteira torna-se muito mais útil do que olhar para cada ação isoladamente.
Conhecer o Gestor de PortfóliosO perigo de olhar apenas para o VIX
O VIX é apenas uma peça do puzzle.
Um investidor pode também acompanhar:
- valuation do mercado;
- earnings;
- crescimento dos lucros;
- taxas de juro;
- spreads de crédito;
- liquidez;
- sentimento;
- dados macroeconómicos.
Nenhum indicador isolado consegue explicar todo o mercado.
Quanto mais simples parece uma fórmula para prever Wall Street, maior deve ser a nossa desconfiança.
VIX alto pode continuar alto
Outra característica importante é a persistência de regimes.
O VIX possui tendência de regressar para níveis mais normais ao longo do tempo.
Mas ninguém sabe exatamente quanto tempo essa normalização demorará.
eventualmente pode regressar a 20
mas não sabemos quando
Pode demorar:
- dias;
- semanas;
- meses.
Por isso, a mean reversion do VIX não é uma máquina automática de dinheiro.
VIX baixo também pode continuar baixo
O mesmo acontece na direção contrária.
Um VIX de 14 não precisa de voltar imediatamente a 20.
Pode continuar baixo durante muito tempo.
É precisamente por isso que a regra:
→ vender
é demasiado simplista.
Outra coisa importante: não se pode comprar diretamente o VIX
O VIX é um índice.
Não é uma ação.
Não podes simplesmente comprar unidades do VIX spot e mantê-las na carteira.
Existem:
- futuros do VIX;
- opções do VIX;
- produtos cotados ligados a futuros de volatilidade.
Mas o comportamento destes instrumentos pode ser significativamente diferente do índice spot.
Comprar um produto ligado ao VIX não significa comprar o VIX que aparece no ecrã.
O problema do contango
Os futuros do VIX possuem diferentes vencimentos.
Em condições normais, contratos mais distantes podem negociar acima dos contratos de curto prazo.
A isto chama-se:
Produtos que precisam de vender contratos próximos do vencimento e comprar contratos mais caros podem sofrer um custo de rolagem ao longo do tempo.
É uma das razões pelas quais produtos de volatilidade não devem ser confundidos com investimentos simples de longo prazo.
E durante uma crise?
A curva pode inverter-se.
Isto chama-se:
Nesse ambiente, a volatilidade de curto prazo é tão elevada que os contratos próximos podem negociar acima dos contratos mais distantes.
É normalmente sinal de stress significativo.
VIX e o investidor de longo prazo
Para quem investe durante 10, 20 ou 30 anos, o VIX pode ser mais útil como ferramenta de contexto do que como gatilho de trading.
Pode ajudar a responder:
- O mercado está tranquilo ou em stress?
- A volatilidade está muito acima do normal?
- As opções estão a precificar movimentos extremos?
- Devo rever a concentração da carteira?
- Existem empresas da minha watchlist que ficaram mais interessantes?
- Estou emocionalmente a reagir ao medo do mercado?
O erro clássico: comprar quando tudo parece seguro
Quando:
- as bolsas batem máximos;
- as notícias são positivas;
- o VIX está baixo;
- todos estão otimistas;
comprar parece psicologicamente fácil.
Quando:
- as ações caem 25%;
- o VIX está em 40;
- as notícias falam em recessão;
- as redes sociais estão cheias de previsões de crash;
comprar parece emocionalmente muito mais difícil.
É precisamente quando os preços ficam mais interessantes que o investimento tende a parecer psicologicamente mais perigoso.
Mas medo sozinho não cria valor
Uma ação que caiu 50% pode:
Ser uma oportunidade
O negócio continua forte, mas o mercado está em pânico.
Ser uma armadilha
O mercado percebeu corretamente que os lucros futuros vão desaparecer.
É por isso que o VIX deve ser combinado com análise fundamentalista.
Uma framework mais sensata
| VIX | Leitura | Possível foco do investidor |
|---|---|---|
| < 20 | Mercado relativamente tranquilo | Manter disciplina, analisar valuation e evitar excesso de confiança. |
| 20 - 30 | Volatilidade elevada | Rever watchlist, risco e oportunidades. |
| 30 - 40 | Stress significativo | Analisar reforços seletivos e concentração. |
| > 40 | Stress extremo | Evitar decisões emocionais e considerar entradas faseadas em ativos de qualidade. |
Esta tabela é uma framework educativa e não um sistema mecânico de trading. O nível do VIX deve ser combinado com o perfil do investidor, horizonte, valuation e fundamentos dos ativos.
Porque não vender simplesmente quando o VIX está baixo?
Porque baixa volatilidade não é sinónimo de retorno futuro negativo.
A lógica correta seria:
→ mercado espera pouca volatilidade
e não:
→ mercado vai cair
São afirmações completamente diferentes.
Porque não comprar tudo quando o VIX está alto?
Pela mesma razão.
→ mercado espera muita volatilidade
e não necessariamente:
→ fundo do mercado confirmado
O melhor uso pode ser exatamente o contrário do que parece
Em vez de o VIX te dizer o que fazer, pode servir para verificar se as tuas emoções estão a controlar as decisões.
VIX em 14
Tudo parece tranquilo.
Pergunta:
Estou a assumir demasiado risco porque agora parece impossível o mercado cair?
VIX em 45
Tudo parece assustador.
Pergunta:
Estou a vender porque os fundamentos mudaram ou simplesmente porque tenho medo?
Talvez esta seja uma das utilizações mais interessantes do VIX para um investidor particular: funcionar como um espelho do ambiente emocional do mercado.
Não confundir volatilidade com risco permanente
Volatilidade significa que o preço oscila.
Risco permanente significa que o capital económico foi destruído.
Volatilidade
A empresa cai 25% durante um bear market, mas continua a crescer e gerar caixa.
Perda permanente
A empresa perde clientes, moat, lucro e capacidade de pagar a dívida.
O VIX mede o primeiro fenómeno. Não consegue determinar sozinho o segundo.
É aqui que um gestor de portfólio ajuda
Quando o mercado entra em stress, cada posição começa a movimentar-se rapidamente.
Um investidor pode olhar para uma ação que caiu 20% e sentir que o património está a desmoronar.
Mas se essa ação representa apenas 3% da carteira:
=
-0,6% sobre o portfólio
O impacto global é completamente diferente.
Veja o risco real do seu portfólio
Com o Gestor de Portfólios da Core Intrinsic podes acompanhar o peso de cada posição, desempenho, distribuição por setores, corretoras e evolução do património.
Em períodos de elevada volatilidade, uma visão consolidada ajuda a perceber onde está realmente o risco, em vez de reagir apenas às maiores quedas do dia.
Aceder ao Gestor de PortfóliosVIX atual baixo: devemos preocupar-nos?
Na imagem apresentada, o VIX fechou em:
14 de agosto de 2026
É um nível baixo de volatilidade implícita.
Significa que o mercado de opções está relativamente tranquilo.
Mas não permite concluir sozinho que:
- o mercado está numa bolha;
- uma correção está iminente;
- devemos vender ações;
- o S&P 500 vai cair.
O que podemos dizer é:
e isso pode mudar muito rapidamente se surgir um choque inesperado.
A transição pode ser extremamente rápida
O VIX não precisa de subir lentamente de:
→ 15
→ 16
→ 17
Choques de mercado podem fazer o índice saltar vários pontos num único dia.
Foi precisamente o que ocorreu em episódios como:
- COVID-19;
- yen carry trade;
- choques tarifários;
- crises financeiras.
Checklist para utilizar o VIX corretamente
- Não o utilize sozinho. O VIX deve ser apenas uma parte da análise.
- Não confunda volatilidade com direção. VIX alto significa movimentos esperados maiores.
- Não venda automaticamente abaixo de 20. Baixa volatilidade pode durar muito tempo.
- Não compre tudo acima de 40. O stress pode continuar a aumentar.
- Analise valuation. Uma queda só cria oportunidade se o preço ficar interessante relativamente ao valor.
- Analise fundamentos. Receita, margens, caixa e dívida continuam a importar.
- Acompanhe o peso da posição. Uma oportunidade não justifica concentração excessiva.
- Tenha liquidez antes da crise. Criar liquidez depois do crash geralmente exige vender algo.
- Evite decisões emocionais. O VIX mede precisamente um ambiente onde decisões emocionais tendem a aumentar.
- Pense no horizonte. Um investidor de 20 anos tem necessidades diferentes de alguém que precisa do dinheiro no próximo ano.
O VIX deve fazer parte de uma análise maior
Na Core Intrinsic, a filosofia é precisamente não tomar decisões com base num único indicador.
Uma empresa pode ser analisada através de:
- receita;
- lucro;
- margens;
- free cash flow;
- dívida;
- rácios;
- scores;
- dividendos;
- rating dos analistas;
- histórico de resultados;
- valuation;
- posição dentro do portfólio.
Transforme volatilidade em contexto, não em pânico
Na Core Intrinsic podes acompanhar empresas e ETFs, criar watchlists, analisar métricas fundamentais e gerir o teu portfólio num único lugar.
A subscrição inclui também acesso à nossa comunidade de investidores, onde discutimos empresas, resultados, ETFs e os principais acontecimentos dos mercados.
Conhecer a Core Intrinsic Entrar na ComunidadeConclusão
O VIX é uma das ferramentas mais úteis para compreender o estado de volatilidade do mercado norte-americano.
Quando está baixo, o mercado espera movimentos relativamente reduzidos.
Quando sobe para 30, 40 ou 50, o nível de incerteza e stress aumentou dramaticamente.
Historicamente, vários dos maiores picos do VIX ocorreram perto de períodos extraordinariamente interessantes para investidores de longo prazo.
Mas isso não transforma o índice num sistema automático.
≠ comprar automaticamente
VIX baixo
≠ vender automaticamente
A imagem original acerta numa ideia importante:
O medo extremo pode criar oportunidades.
Mas a versão completa precisa de uma segunda frase:
O VIX diz quando o mercado está a precificar medo e volatilidade. Não diz quais ativos estão baratos, nem onde estará exatamente o fundo.
Para responder a essas perguntas precisamos de analisar:
- o negócio;
- os fundamentos;
- o valuation;
- o risco;
- o peso da posição;
- o horizonte do investidor.
Talvez a melhor forma de utilizar o VIX seja muito menos emocionante do que a imagem sugere.
Em vez de:
COMPRAR TUDO!”
a utilização mais racional pode ser:
o mercado está em stress. Vamos procurar o que ficou realmente barato.”
E quando o VIX estiver em 14:
mas tranquilidade não elimina risco.”
O VIX é excelente para medir a temperatura do mercado. O erro começa quando confundimos o termómetro com uma previsão do tempo.
Acompanhe os seus investimentos com mais contexto
Com a Core Intrinsic podes analisar ações e ETFs, acompanhar resultados e métricas fundamentais e perceber como cada posição afeta o teu património através do Gestor de Portfólios.
Menos decisões baseadas no medo. Mais decisões baseadas em dados.
Aceder à Core IntrinsicFontes e metodologia
O artigo utiliza como ponto de partida a imagem fornecida, com dados históricos atribuídos à Cboe, e cruza as afirmações principais com documentação oficial da Cboe Global Markets.
Principais referências:
- Cboe Global Markets — VIX FAQ e metodologia do Cboe Volatility Index.
- Cboe — What the VIX and VIX1D Indices Attempt to Measure and How They Differ.
- Cboe — Historical Data for Cboe VIX Index.
- Cboe — VIX Index Attribution of Notable Tail Events.
- Cboe — Volatility Trading e VIX Expected Range.
- Core Intrinsic — plataforma de análise fundamentalista e Gestor de Portfólios.
Cboe — Dados Históricos do VIX
Core Intrinsic — Plataforma de análise e Gestor de Portfólios
Os níveis apresentados são históricos e não constituem sinais oficiais de compra ou venda. O VIX representa volatilidade implícita esperada e não a direção futura do S&P 500. Os cálculos de movimentos diários e mensais apresentados são aproximações estatísticas. O desempenho histórico não garante resultados futuros. Este conteúdo possui fins exclusivamente educativos e não constitui aconselhamento financeiro ou recomendação personalizada de investimento.